Domain eichenbank.de kaufen?
Wir ziehen mit dem Projekt
eichenbank.de um.
Sind Sie am Kauf der Domain
eichenbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eichenbank.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Kutsch, Irmgard: Natur-Kinder-Garten-Werkstatt: FrühlingNatur-Kinder-Garten-Werkstatt: Frühling , Der Frühlings-Band der Natur-Kinder-Garten-Werkstatt macht vertraut mit der Nisthilfenwerkstatt, mit dem Thema Säen, Keimen und Wachsen, mit Garten- und Geländegestaltung, mit Pflanzenfarbengestaltung, mit Milchverarbeitung und Imkerei. Jedes Buch dieser vierbändigen Reihe ist in sich abgeschlossen und zur unmittelbaren Anwendung im Kindergarten und den ersten Klassen der Unterstufe geeignet. , Ölkühler & Schläuche > Motorkühlung , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20161123, Beilage: GB, Titel der Reihe: Natur-Kinder-Garten-Werkstatt#1#, Autoren: Kutsch, Irmgard~Walden, Brigitte, Edition: NED, Auflage: 16003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 124, Abbildungen: Farbfotos, Keyword: Grundschulkonzepte; Grundschulpädagogik; Kindergarten; Kindergartenkonzepte; Kindergartenpraxis; Kindergartenpädagogik; Naturerfahrungen mit Kindern; Naturkindergarten; Naturpädagogik; Sinneserziehung; Umwelterziehung; Umweltpädagogik; Vorschulpädagogik, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Jahreszeit / Kinderliteratur, Jugendliteratur~Natur~Naturkunde~Pädagogik / Kindergarten, Vorschulalter~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Wartung~Uhr / Kindersachbuch, Jugendsachbuch~Zeit / Kindersachbuch, Jugendsachbuch, Fachkategorie: Vorschule und Kindergarten~Außen- und Freizeitflächen: Gestaltung und Wartung~Frühe Kindheit: Uhrzeit und Jahreszeiten~Die Natur: Sachbuch, Interesse Alter: Jahreszeiten: Frühling, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 212, Höhe: 17, Gewicht: 689, Produktform: Gebunden,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Verhältnis von § 6 Abs. 3 EStG zu § 6 Abs. 5 EStG. Umstrukturierung von Personengesellschaften, Taschenbuch von Hasan Alp Karadeniz, GRIN,Das Verhältnis Von § 6 Abs. 3 Estg Zu § 6 Abs. 5 Estg. Umstrukturierung Von Personengesellschaften, Taschenbuch Von Hasan Alp Karadeniz, Grin, 978-3-346-56207-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
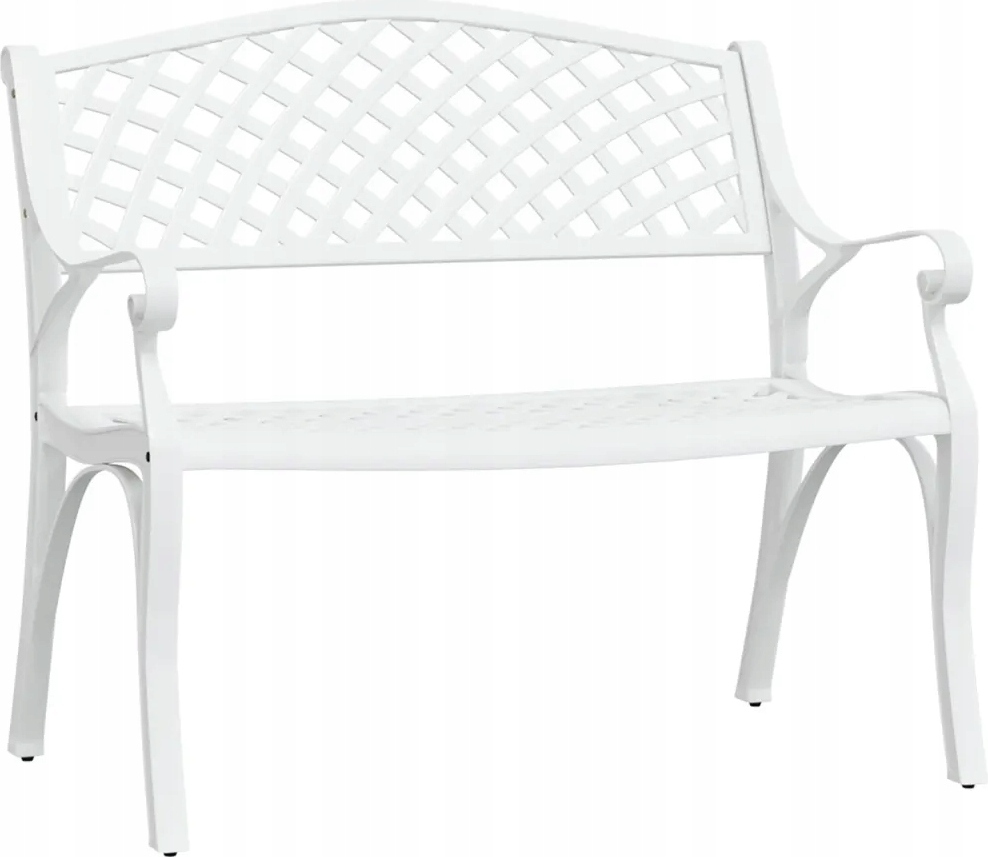
Gartenbank Dekoration Parkbank Gartenmöbel 102x83cm Garten Bank Sitzbank Möbel Aluminiumguss WeißGartenbankEine reich verzierte Gartenbank imromantischen Stil wird Ihren Garten oderIhre Terrasse perfekt ergänzen. Sie wirdan warmen Sommernächten unersetzlichsein.Die aus hochwertigem Aluminiumgussgefertigte Gartenbank istwitterungsbeständig und sehr langlebig. Die gusseisernen Beine sorgen fürRobustheit und Festigkeit. Diedetaillierte Verarbeitung und dascharmante Blumenmuster verleihenjedem Garten oder Außenbereich einangenehmes Flair. Lehnen Sie sichzurück auf dieser stilvollen Bank undgenießen Sie Ihre Freizeit!Hinweis: Um die Lebensdauer IhrerGartenmöbel zu verlängern, empfehlenwir Ihnen, diese regelmäßig zu reinigenund nicht ungesichert im Freien zulassen.Reinigung: Verwenden Sie eineWasserlösung mit einem mildenReinigungsmittelLagerung: Wenn möglich, halten Sie dasProdukt in einem kühlen, trockenenRaum. Wenn es im Freien gelagertwerden soll, muss es durch einewasserdichte Abdeckung geschütztwerden. Nach Regen oder Schnee solltenSie überschüssiges Wasser oder Schneevon flachen399,99 €*Versand: 14,99 €Sichere Weiterleitung zum Anbieter
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Kutsch, Irmgard: Natur-Kinder-Garten-Werkstatt: FrühlingNatur-Kinder-Garten-Werkstatt: Frühling , Der Frühlings-Band der Natur-Kinder-Garten-Werkstatt macht vertraut mit der Nisthilfenwerkstatt, mit dem Thema Säen, Keimen und Wachsen, mit Garten- und Geländegestaltung, mit Pflanzenfarbengestaltung, mit Milchverarbeitung und Imkerei. Jedes Buch dieser vierbändigen Reihe ist in sich abgeschlossen und zur unmittelbaren Anwendung im Kindergarten und den ersten Klassen der Unterstufe geeignet. , Ölkühler & Schläuche > Motorkühlung , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20161123, Beilage: GB, Titel der Reihe: Natur-Kinder-Garten-Werkstatt#1#, Autoren: Kutsch, Irmgard~Walden, Brigitte, Edition: NED, Auflage: 16003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 124, Abbildungen: Farbfotos, Keyword: Grundschulkonzepte; Grundschulpädagogik; Kindergarten; Kindergartenkonzepte; Kindergartenpraxis; Kindergartenpädagogik; Naturerfahrungen mit Kindern; Naturkindergarten; Naturpädagogik; Sinneserziehung; Umwelterziehung; Umweltpädagogik; Vorschulpädagogik, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Jahreszeit / Kinderliteratur, Jugendliteratur~Natur~Naturkunde~Pädagogik / Kindergarten, Vorschulalter~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Wartung~Uhr / Kindersachbuch, Jugendsachbuch~Zeit / Kindersachbuch, Jugendsachbuch, Fachkategorie: Vorschule und Kindergarten~Außen- und Freizeitflächen: Gestaltung und Wartung~Frühe Kindheit: Uhrzeit und Jahreszeiten~Die Natur: Sachbuch, Interesse Alter: Jahreszeiten: Frühling, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 212, Höhe: 17, Gewicht: 689, Produktform: Gebunden,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Das Verhältnis von § 6 Abs. 3 EStG zu § 6 Abs. 5 EStG. Umstrukturierung von Personengesellschaften, Taschenbuch von Hasan Alp Karadeniz, GRIN,Das Verhältnis Von § 6 Abs. 3 Estg Zu § 6 Abs. 5 Estg. Umstrukturierung Von Personengesellschaften, Taschenbuch Von Hasan Alp Karadeniz, Grin, 978-3-346-56207-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkünfte nach § 15 oder nach § 18 EStG. Kann § 35 EStG zugunsten des Steuerpflichtigen wirken?, Taschenbuch von Sofia Krause, GRIN, 978-3-346-02553-1Einkünfte Nach § 15 Oder Nach § 18 Estg. Kann § 35 Estg Zugunsten Des Steuerpflichtigen Wirken?, Taschenbuch Von Sofia Krause, Grin, 978-3-346-02553-1, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
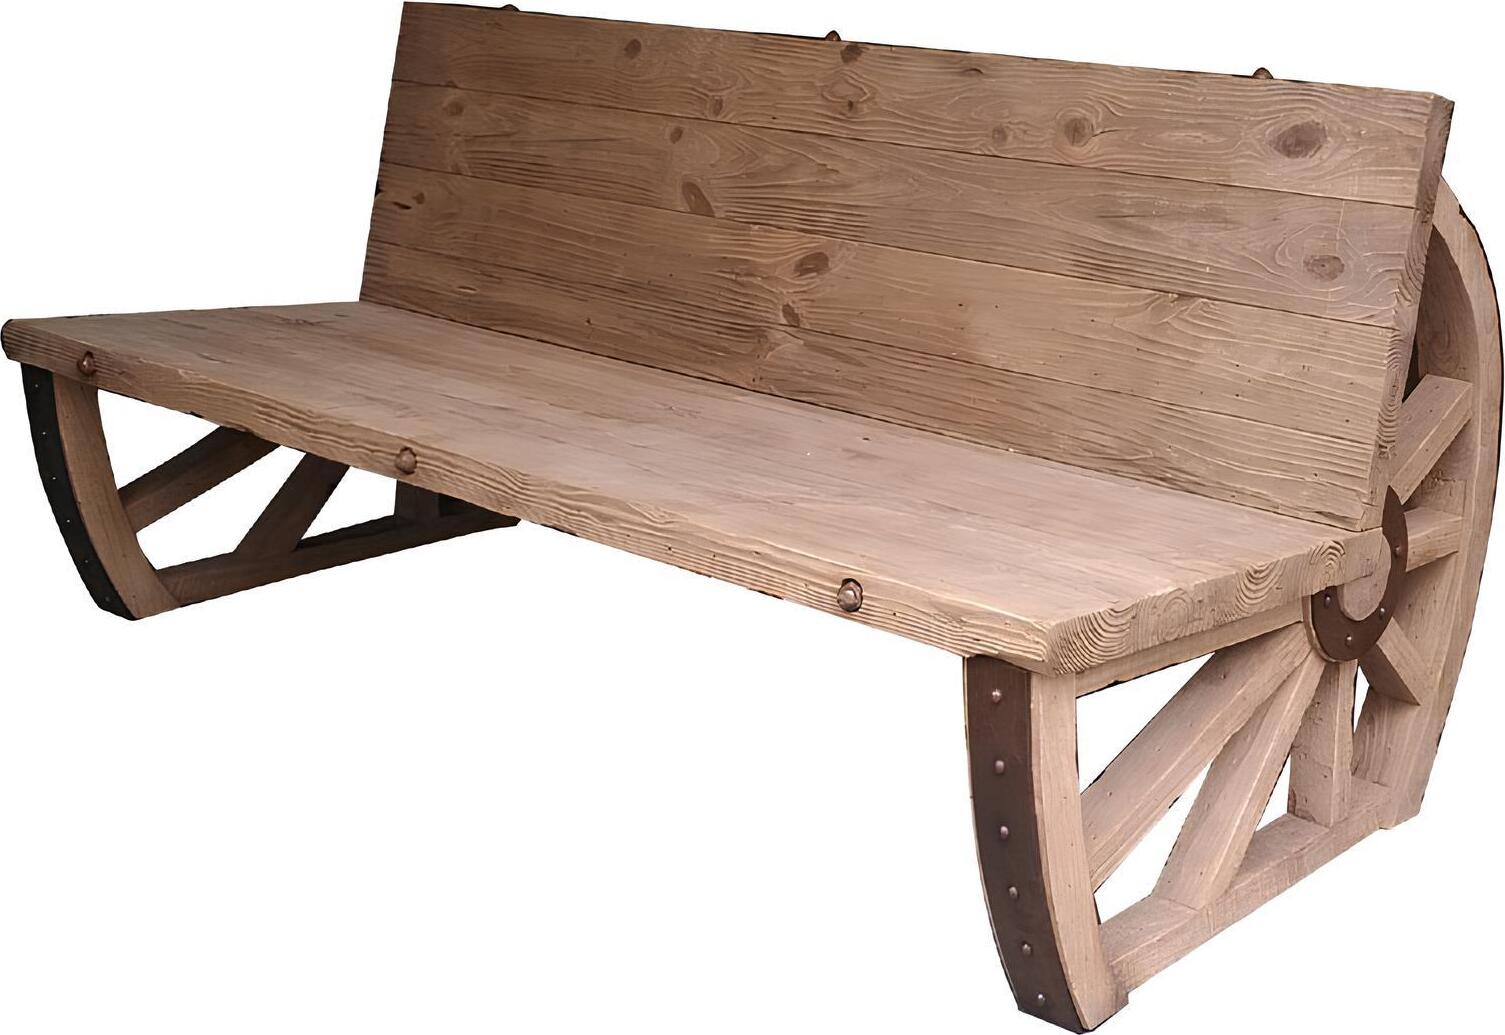
Gartenbank Holz Parkbank Massiv Sitzbank Garten Gartenmöbel 3 Sitzer Rad MöbelMaße: Gartenbank: ca: 180 x 91 x 76 cm Höhe: 76 cm Breite: 91 cm Länge: 180 cm Sitztiefe: ca. 64 cm Farbe: Braun Material: Holz Produktmerkmale: - Marke: XLMOEBEL - Produktart: Gartenbank - Stil: Modern - Abteilung: Erwachsene - Montage erforderlich: Ja - Anzahl der Sitzplätze: Bis zu 3 - Original/Reproduktion: Original - Sitzhöhe: ca. 45 cm Produktbeschreibung: Gartenbank Holz Parkbank Massiv Sitzbank Garten Gartenmöbel 3 Sitzer Rad Möbel JVmoebel . 45 cm Tiefe ca. 91 cm Sitztiefe ca. 64 cm Farbe: wie Abgebildet Material: Holz Materialen und Farbe sind wie Abgebildet (Foto) - Änderungen sind leider bei diesem Artikel nicht mögilch Wir produzieren nicht auf Masse, sondern "Just in Time", nachdem ein Kunde den Zuschlag bei einer erhalten hat. Nach Eingang der 15% Anzahlung rechnen Sie bitte mit 8-12 Wochen Produktionszeit - dies ist ebenso die handelsübliche Wartezeit. Bei(Bitte Informieren Sie sich vor dem Kaufabschluss) kann die Ware nach Terminvereinbarung abgeholt werden. Auf Ihren2199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.