Domain eichenbank.de kaufen?
Wir ziehen mit dem Projekt
eichenbank.de um.
Sind Sie am Kauf der Domain
eichenbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eichenbank.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Outsunny Gartenbank Sitzbank Bank 2-Sitzer Garten Stahl+Kiefernholz NaturWenn Sie gerade nach einer bequemen Sitzmöglichkeit für Ihren Garten oder Balkon suchen, werden Sie bei uns fündig. Unsere Zweisitzer-Gartenbank verfügt über eine starke Stahlkonstruktion und ist somit äußerst stabil und bis 230 kg belastbar. Die Sitzfläche sowie die Rückenlehne aus Holz verleihen der Sitzbank dabei hohen Sitzkomfort. Machen Sie es sich auf Ihrer neuen Gartenbank bequem und verbringen Sie ein paar entspannte Stunden an der frischen Luft!61,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Sitzbank Silvia weiss,buche natur, nuss dunkelFunktionelle Sitzbank mit Stauraum unter der Sitzfläche. Gestell aus kunststoffbeschichteten Melaminplatten, die hochwertig mit Holzdekor beschichtet sind. Sitzfläche und Rücken sind schaumstoffgepolstert und mit einem attraktivem Mikrofaserstoffbezug (100237,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HOME DELUXE Sitzbank aus Holz LORA Natur - 78 cmSetze ein stilvolles Statement in deinem Zuhause oder Außenbereich mit der Sitzbank LORA! Gefertigt aus hochwertigem Buchenholz überzeugt sie durch ihr klares, minimalistisches Design und die markanten horizontal verlaufenden Holzpaneele, die der Bank ein99,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kutsch, Irmgard: Natur-Kinder-Garten-Werkstatt: FrühlingNatur-Kinder-Garten-Werkstatt: Frühling , Der Frühlings-Band der Natur-Kinder-Garten-Werkstatt macht vertraut mit der Nisthilfenwerkstatt, mit dem Thema Säen, Keimen und Wachsen, mit Garten- und Geländegestaltung, mit Pflanzenfarbengestaltung, mit Milchverarbeitung und Imkerei. Jedes Buch dieser vierbändigen Reihe ist in sich abgeschlossen und zur unmittelbaren Anwendung im Kindergarten und den ersten Klassen der Unterstufe geeignet. , Ölkühler & Schläuche > Motorkühlung , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20161123, Beilage: GB, Titel der Reihe: Natur-Kinder-Garten-Werkstatt#1#, Autoren: Kutsch, Irmgard~Walden, Brigitte, Edition: NED, Auflage: 16003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 124, Abbildungen: Farbfotos, Keyword: Grundschulkonzepte; Grundschulpädagogik; Kindergarten; Kindergartenkonzepte; Kindergartenpraxis; Kindergartenpädagogik; Naturerfahrungen mit Kindern; Naturkindergarten; Naturpädagogik; Sinneserziehung; Umwelterziehung; Umweltpädagogik; Vorschulpädagogik, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Jahreszeit / Kinderliteratur, Jugendliteratur~Natur~Naturkunde~Pädagogik / Kindergarten, Vorschulalter~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Wartung~Uhr / Kindersachbuch, Jugendsachbuch~Zeit / Kindersachbuch, Jugendsachbuch, Fachkategorie: Vorschule und Kindergarten~Außen- und Freizeitflächen: Gestaltung und Wartung~Frühe Kindheit: Uhrzeit und Jahreszeiten~Die Natur: Sachbuch, Interesse Alter: Jahreszeiten: Frühling, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 212, Höhe: 17, Gewicht: 689, Produktform: Gebunden,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
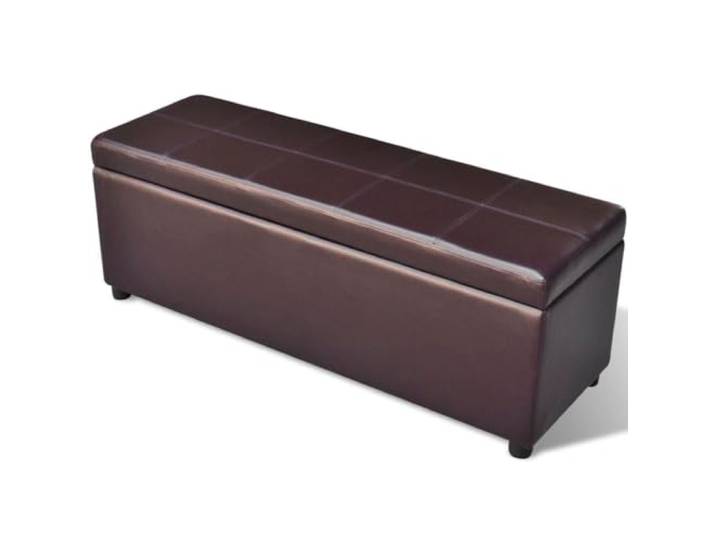
Sitzbank Sitzbank Hocker Möbel Aufbewahrungsbank Holz Braun 3002030Sitzbank Sitzbank Hocker Möbel Aufbewahrungsbank Holz Braun 3002030. [Zusammengefasst] Diese Aufbewahrungsbank wird ein echter Hingucker in Ihrem Zuhause. Technische Informationen: Farbe: Braun/Material: NC/Gewicht: 11,95 kg [Gesamtmaße: Länge: 118 cm, Breite: 38 cm, Höhe: 45 cm [Zusätzliche Informationen] Marke: Helloshop26 / Referenznummer: 3002030 [ZWEI JAHRE HERSTELLERGARANTIE] Wenn Sie ein Problem mit dem Produkt haben, können wir Ihnen neue Teile senden oder einen Standardtausch durchführen. Farbe:Braun238,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Sitzbank Achim naturPraktische Sitzbank aus Bambusholz, naturfarben gebeizt und lackiert. Unten zwei Gitterablagen, darüber aufklappbare, schaumstoffgepolsterte Sitzfläche, darunter Stauraum. Die Sitzfläche ist mit einem Stoffbezug (100% Polyester), uni grau, bezogen. Staurau107,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Outsunny Gartenbank Sitzbank Bank 2-Sitzer Garten Stahl+Kiefernholz NaturWenn Sie gerade nach einer bequemen Sitzmöglichkeit für Ihren Garten oder Balkon suchen, werden Sie bei uns fündig. Unsere Zweisitzer-Gartenbank verfügt über eine starke Stahlkonstruktion und ist somit äußerst stabil und bis 230 kg belastbar. Die Sitzfläche sowie die Rückenlehne aus Holz verleihen der Sitzbank dabei hohen Sitzkomfort. Machen Sie es sich auf Ihrer neuen Gartenbank bequem und verbringen Sie ein paar entspannte Stunden an der frischen Luft!61,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Sitzbank Silvia weiss,buche natur, nuss dunkelFunktionelle Sitzbank mit Stauraum unter der Sitzfläche. Gestell aus kunststoffbeschichteten Melaminplatten, die hochwertig mit Holzdekor beschichtet sind. Sitzfläche und Rücken sind schaumstoffgepolstert und mit einem attraktivem Mikrofaserstoffbezug (100237,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
HOME DELUXE Sitzbank aus Holz LORA Natur - 78 cmSetze ein stilvolles Statement in deinem Zuhause oder Außenbereich mit der Sitzbank LORA! Gefertigt aus hochwertigem Buchenholz überzeugt sie durch ihr klares, minimalistisches Design und die markanten horizontal verlaufenden Holzpaneele, die der Bank ein99,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kutsch, Irmgard: Natur-Kinder-Garten-Werkstatt: FrühlingNatur-Kinder-Garten-Werkstatt: Frühling , Der Frühlings-Band der Natur-Kinder-Garten-Werkstatt macht vertraut mit der Nisthilfenwerkstatt, mit dem Thema Säen, Keimen und Wachsen, mit Garten- und Geländegestaltung, mit Pflanzenfarbengestaltung, mit Milchverarbeitung und Imkerei. Jedes Buch dieser vierbändigen Reihe ist in sich abgeschlossen und zur unmittelbaren Anwendung im Kindergarten und den ersten Klassen der Unterstufe geeignet. , Ölkühler & Schläuche > Motorkühlung , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20161123, Beilage: GB, Titel der Reihe: Natur-Kinder-Garten-Werkstatt#1#, Autoren: Kutsch, Irmgard~Walden, Brigitte, Edition: NED, Auflage: 16003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 124, Abbildungen: Farbfotos, Keyword: Grundschulkonzepte; Grundschulpädagogik; Kindergarten; Kindergartenkonzepte; Kindergartenpraxis; Kindergartenpädagogik; Naturerfahrungen mit Kindern; Naturkindergarten; Naturpädagogik; Sinneserziehung; Umwelterziehung; Umweltpädagogik; Vorschulpädagogik, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Jahreszeit / Kinderliteratur, Jugendliteratur~Natur~Naturkunde~Pädagogik / Kindergarten, Vorschulalter~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Wartung~Uhr / Kindersachbuch, Jugendsachbuch~Zeit / Kindersachbuch, Jugendsachbuch, Fachkategorie: Vorschule und Kindergarten~Außen- und Freizeitflächen: Gestaltung und Wartung~Frühe Kindheit: Uhrzeit und Jahreszeiten~Die Natur: Sachbuch, Interesse Alter: Jahreszeiten: Frühling, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 212, Höhe: 17, Gewicht: 689, Produktform: Gebunden,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kutsch, Irmgard: Natur-Kinder-Garten-Werkstatt: SommerNatur-Kinder-Garten-Werkstatt: Sommer , Vom Wiederentdecken des Ursprünglichen. , Ölkühler & Schläuche > Motorkühlung , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20160224, Produktform: Leinen, Titel der Reihe: Natur-Kinder-Garten-Werkstatt#2#, Autoren: Kutsch, Irmgard~Walden, Brigitte, Edition: NED, Auflage: 16003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 100, Abbildungen: Farbfotos, Keyword: Grundschulkonzepte; Kindergartenkonzepte; Kindergartenpraxis; Naturerfahrungen mit Kindern; Naturpädagogik; Sinneserziehung; Umweltpädagogik, Fachschema: Naturkunde~Jahreszeit / Sommer~Sommer~Pädagogik / Kindergarten, Vorschulalter~Natur, Fachkategorie: Fachspezifischer Unterricht~Die Natur: Sachbuch, Interesse Alter: Jahreszeiten: Sommer, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Freies Geistesleben GmbH, Verlag: Freies Geistesleben GmbH, Verlag: Freies Geistesleben, Länge: 236, Breite: 217, Höhe: 15, Gewicht: 643, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783772522024, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 135312620,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Sitzbank Silvia weiss,buche natur, nuss dunkelFunktionelle Sitzbank mit Stauraum unter der Sitzfläche. Gestell aus kunststoffbeschichteten Melaminplatten, die hochwertig mit Holzdekor beschichtet sind. Sitzfläche und Rücken sind schaumstoffgepolstert und mit einem attraktivem Mikrofaserstoffbezug (100249,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.